Sind Sie sicher, dass Sie diesen Artikel entfernen möchten und damit den Bestell- prozess abbrechen?
Suchen
Kontakt
Telefon
+41 44 933 54 00
Mo – Fr: 08.00 bis 17.30 Uhr
Standorte
Rechner
Chat
Bestellprozess Abbrechen
Produkt ist nicht kompatibel
Das Produkt kann auf Grund der bereits im Warenkorb befindlichen Produkte nicht hinzugefügt werden. Diese Produkte können nicht in Kombination angefragt werden.
Nur als Kunde
Aktuell sind keine Produkte vorhanden
Zurück zur Startseite
Privatkonto Plus
Das Konto für den Alltag
ab CHF 0.– pro Monat*
* Kostenlose Kontoführung bei Gesamtvermögen ab
CHF
25
000.– oder mit Hypothek
- Konto für eine oder zwei Privatpersonen
- Konto für eine oder zwei Privatpersonen
- Konto für eine oder zwei Privatpersonen
- Konto für eine oder zwei Privatpersonen
- Konto für eine oder zwei Privatpersonen
- Konto für eine oder zwei Privatpersonen
Anlagestrategie November 2026
Unsere Sicht auf die Märkte
Das Zitat «Kurzfristig ist die Börse eine Abstimmungsmaschine, langfristig ist sie eine Waage» von Benjamin Graham beschreibt die aktuelle Marktphase treffend. Die «Abstimmungsmaschine» treibt viele Technologiewerte kurzfristig an, während sich erst langfristig zeigen wird, welche Unternehmen die hohen Erwartungen tatsächlich erfüllen können.
Im Zentrum des Marktgeschehens steht derzeit die Kombination aus robustem Wirtschaftswachstum und steigenden Finanzierungskosten. Dabei zeigt sich, dass längst nicht mehr nur die grossen US-Technologieunternehmen von der KI-getriebenen Investitionswelle als zentralem Wachstumstreiber profitieren. Aufgrund der stark steigenden Nachfrage nach Halbleitern, Rechenleistung und digitaler Infrastruktur erhalten nun auch zahlreiche Unternehmen in anderen Regionen zusätzlichen Auftrieb. Damit wächst jedoch die Sensibilität der Märkte gegenüber der Frage, ob die erhofften Produktivitäts- und Effizienzsteigerungen die enormen Investitionen im Bereich der KI langfristig rechtfertigen können.
Entsprechend kam es im Oktober zu einer spürbaren Rotation in qualitativ hochwertige und defensivere Marktsegmente. Davon konnte insbesondere der Schweizer Aktienmarkt profitieren. Seine starke Gewichtung in defensiven Sektoren macht ihn zu einem Marktsegment, das Stabilität und globale Wachstumschancen miteinander verbindet. Im aktuellen Umfeld höherer Zinsen spricht vieles dafür, dass Schweizer Qualitätsaktien wieder stärker Beachtung finden.
Das robuste globale Wachstum stützt risikobehaftete Anlagen, während das erhöhte Zinsniveau und die politischen Unsicherheiten für einen konsequenten Qualitätsfokus und eine breite Diversifikation sprechen.
Unsere aktuelle Positionierung
Obligationen
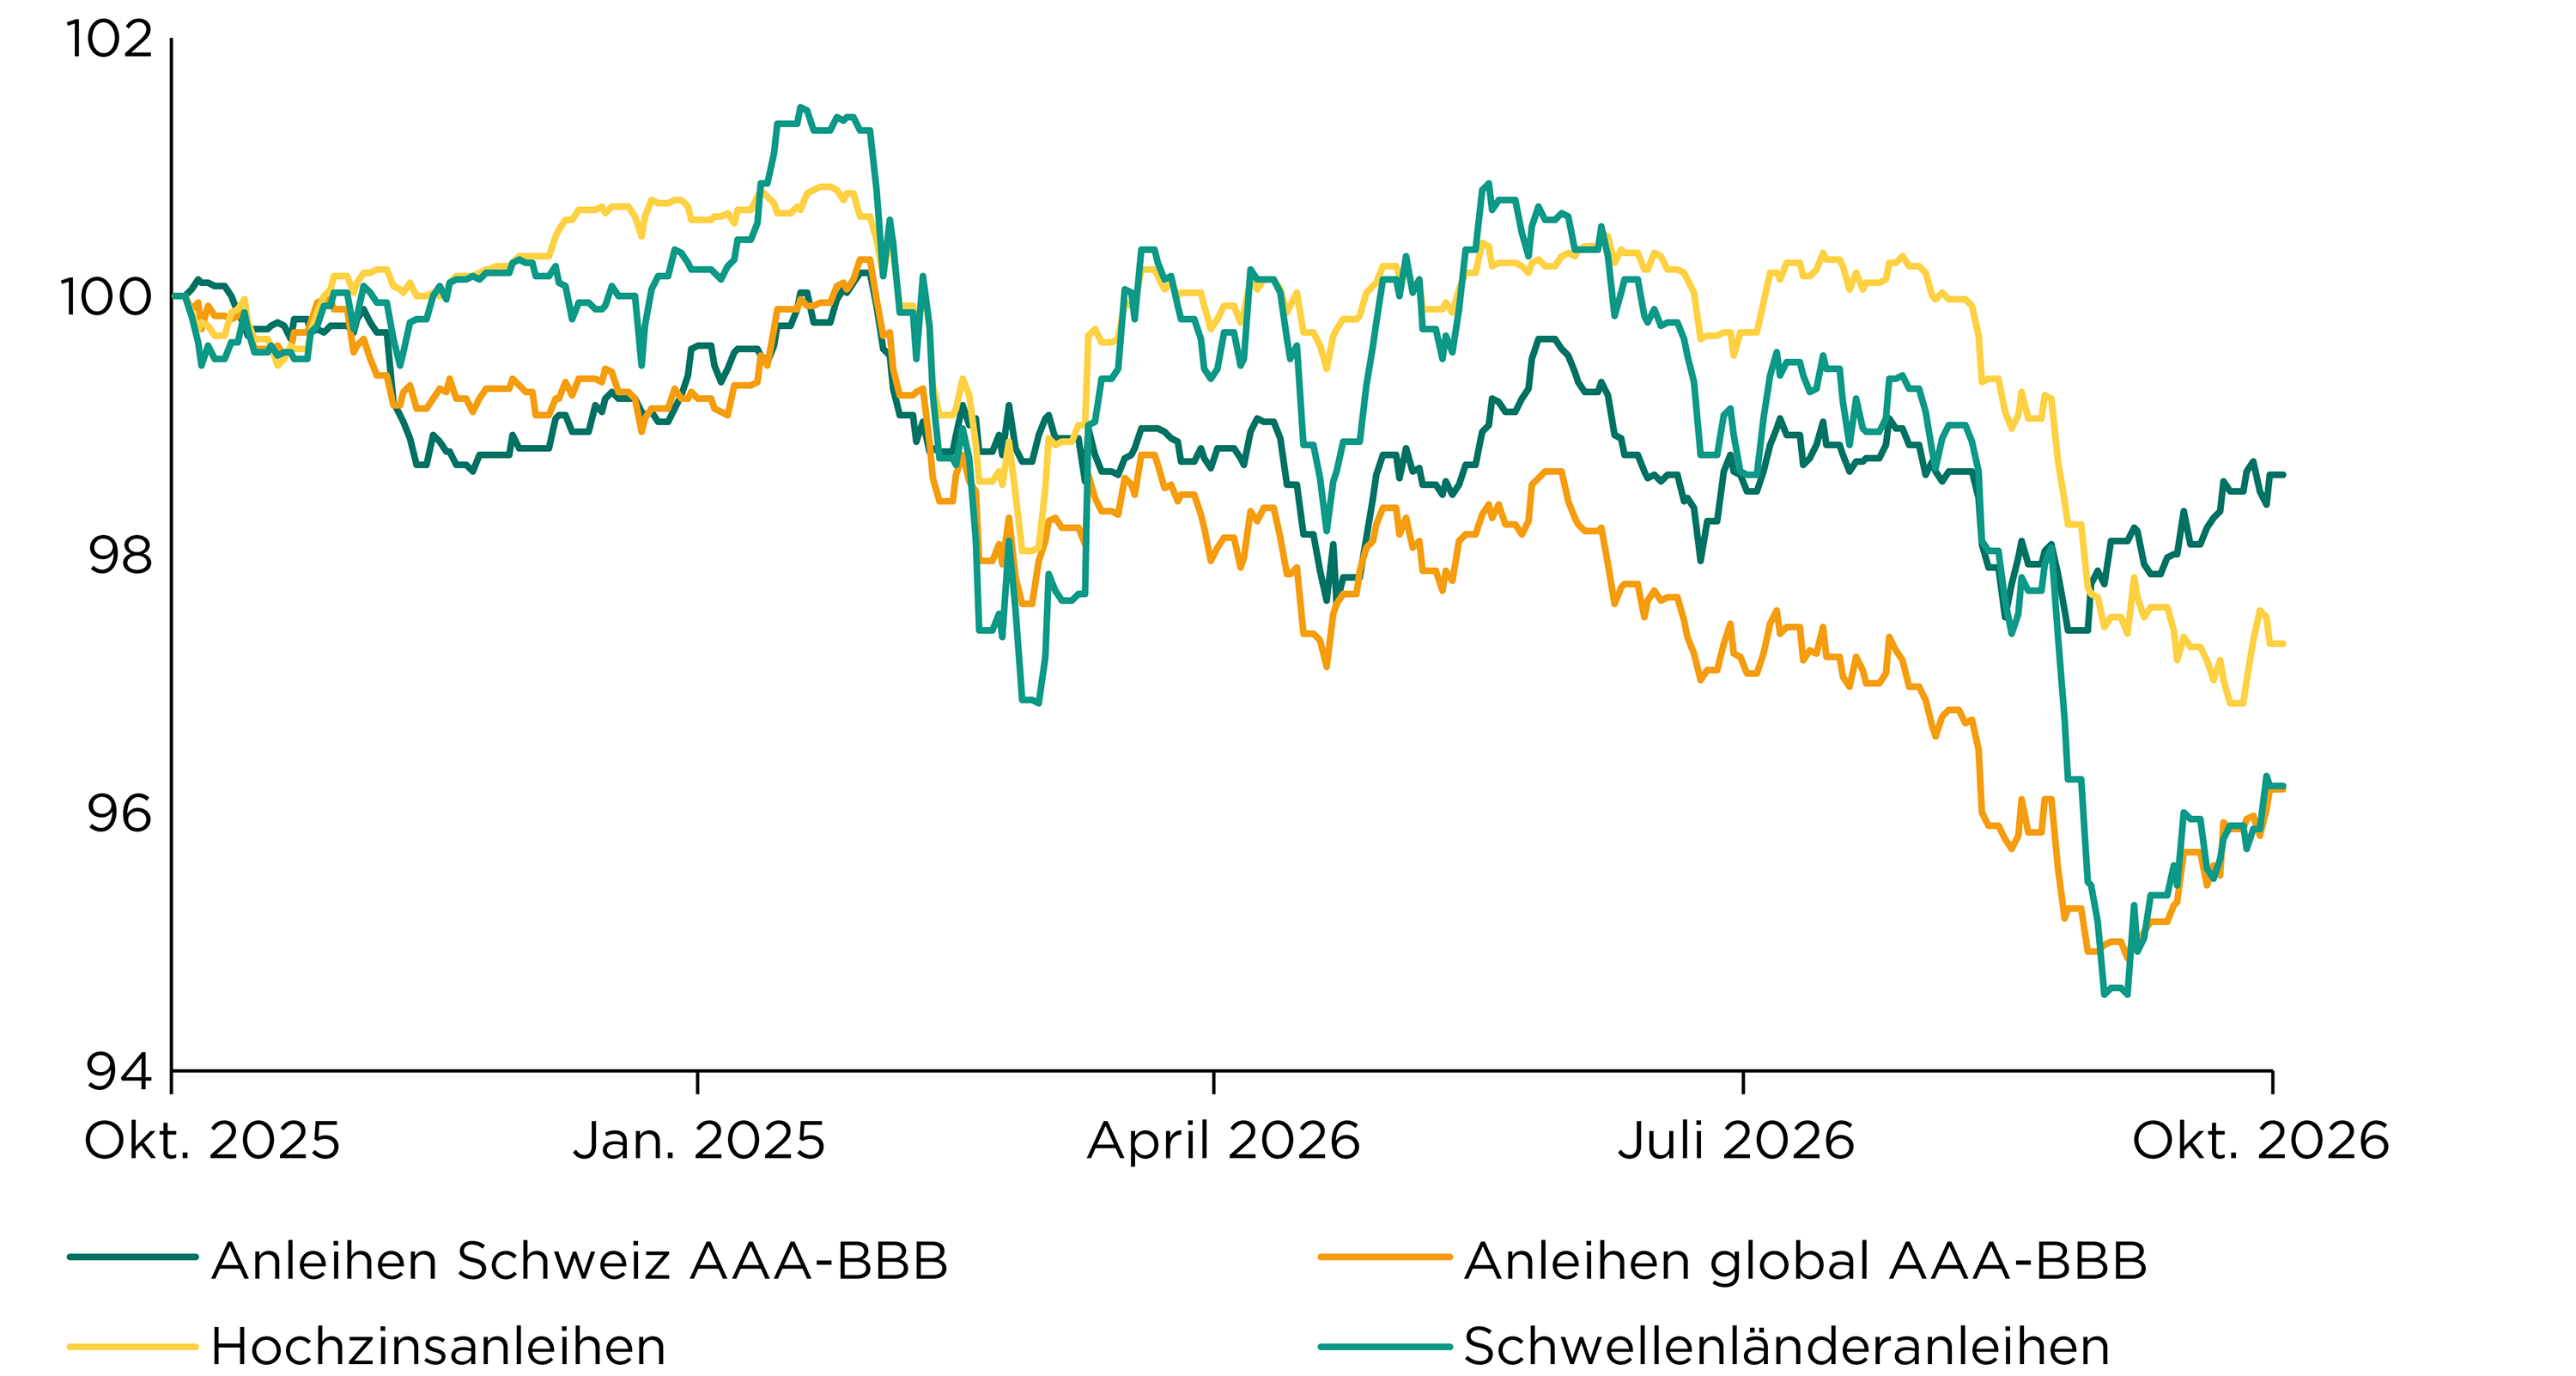
Die Rendite zehnjähriger US-Staatsanleihen (4,92 %) ist im Oktober nach dem markanten Anstieg im Vormonat um über 0,35 Prozentpunkte gesunken. Unterstützt wurde diese Entwicklung insbesondere durch eine Rotation aus den von der KI-Euphorie getriebenen Wachstumstiteln in defensivere Anlagen. Damit stieg auch die Nachfrage nach Staatsanleihen, die als sicher gelten.
Davon konnten währungsgesicherte globale Anleihen (+1,34 %) profitieren, was auch auf die robusteren Schweizerfrankenanleihen (+0,76 %) zutraf. Hingegen gaben Hochzinsanleihen (–0,36 %) infolge steigender Kreditrisikoprämien leicht nach, während sich Schwellenländeranleihen (+1,11 %) erholen konnten. Wir rechnen aufgrund der hohen Staatsschulden und dem Finanzierungsbedarf für die KI-Infrastruktur weiterhin mit volatilen Zinsmärkten.
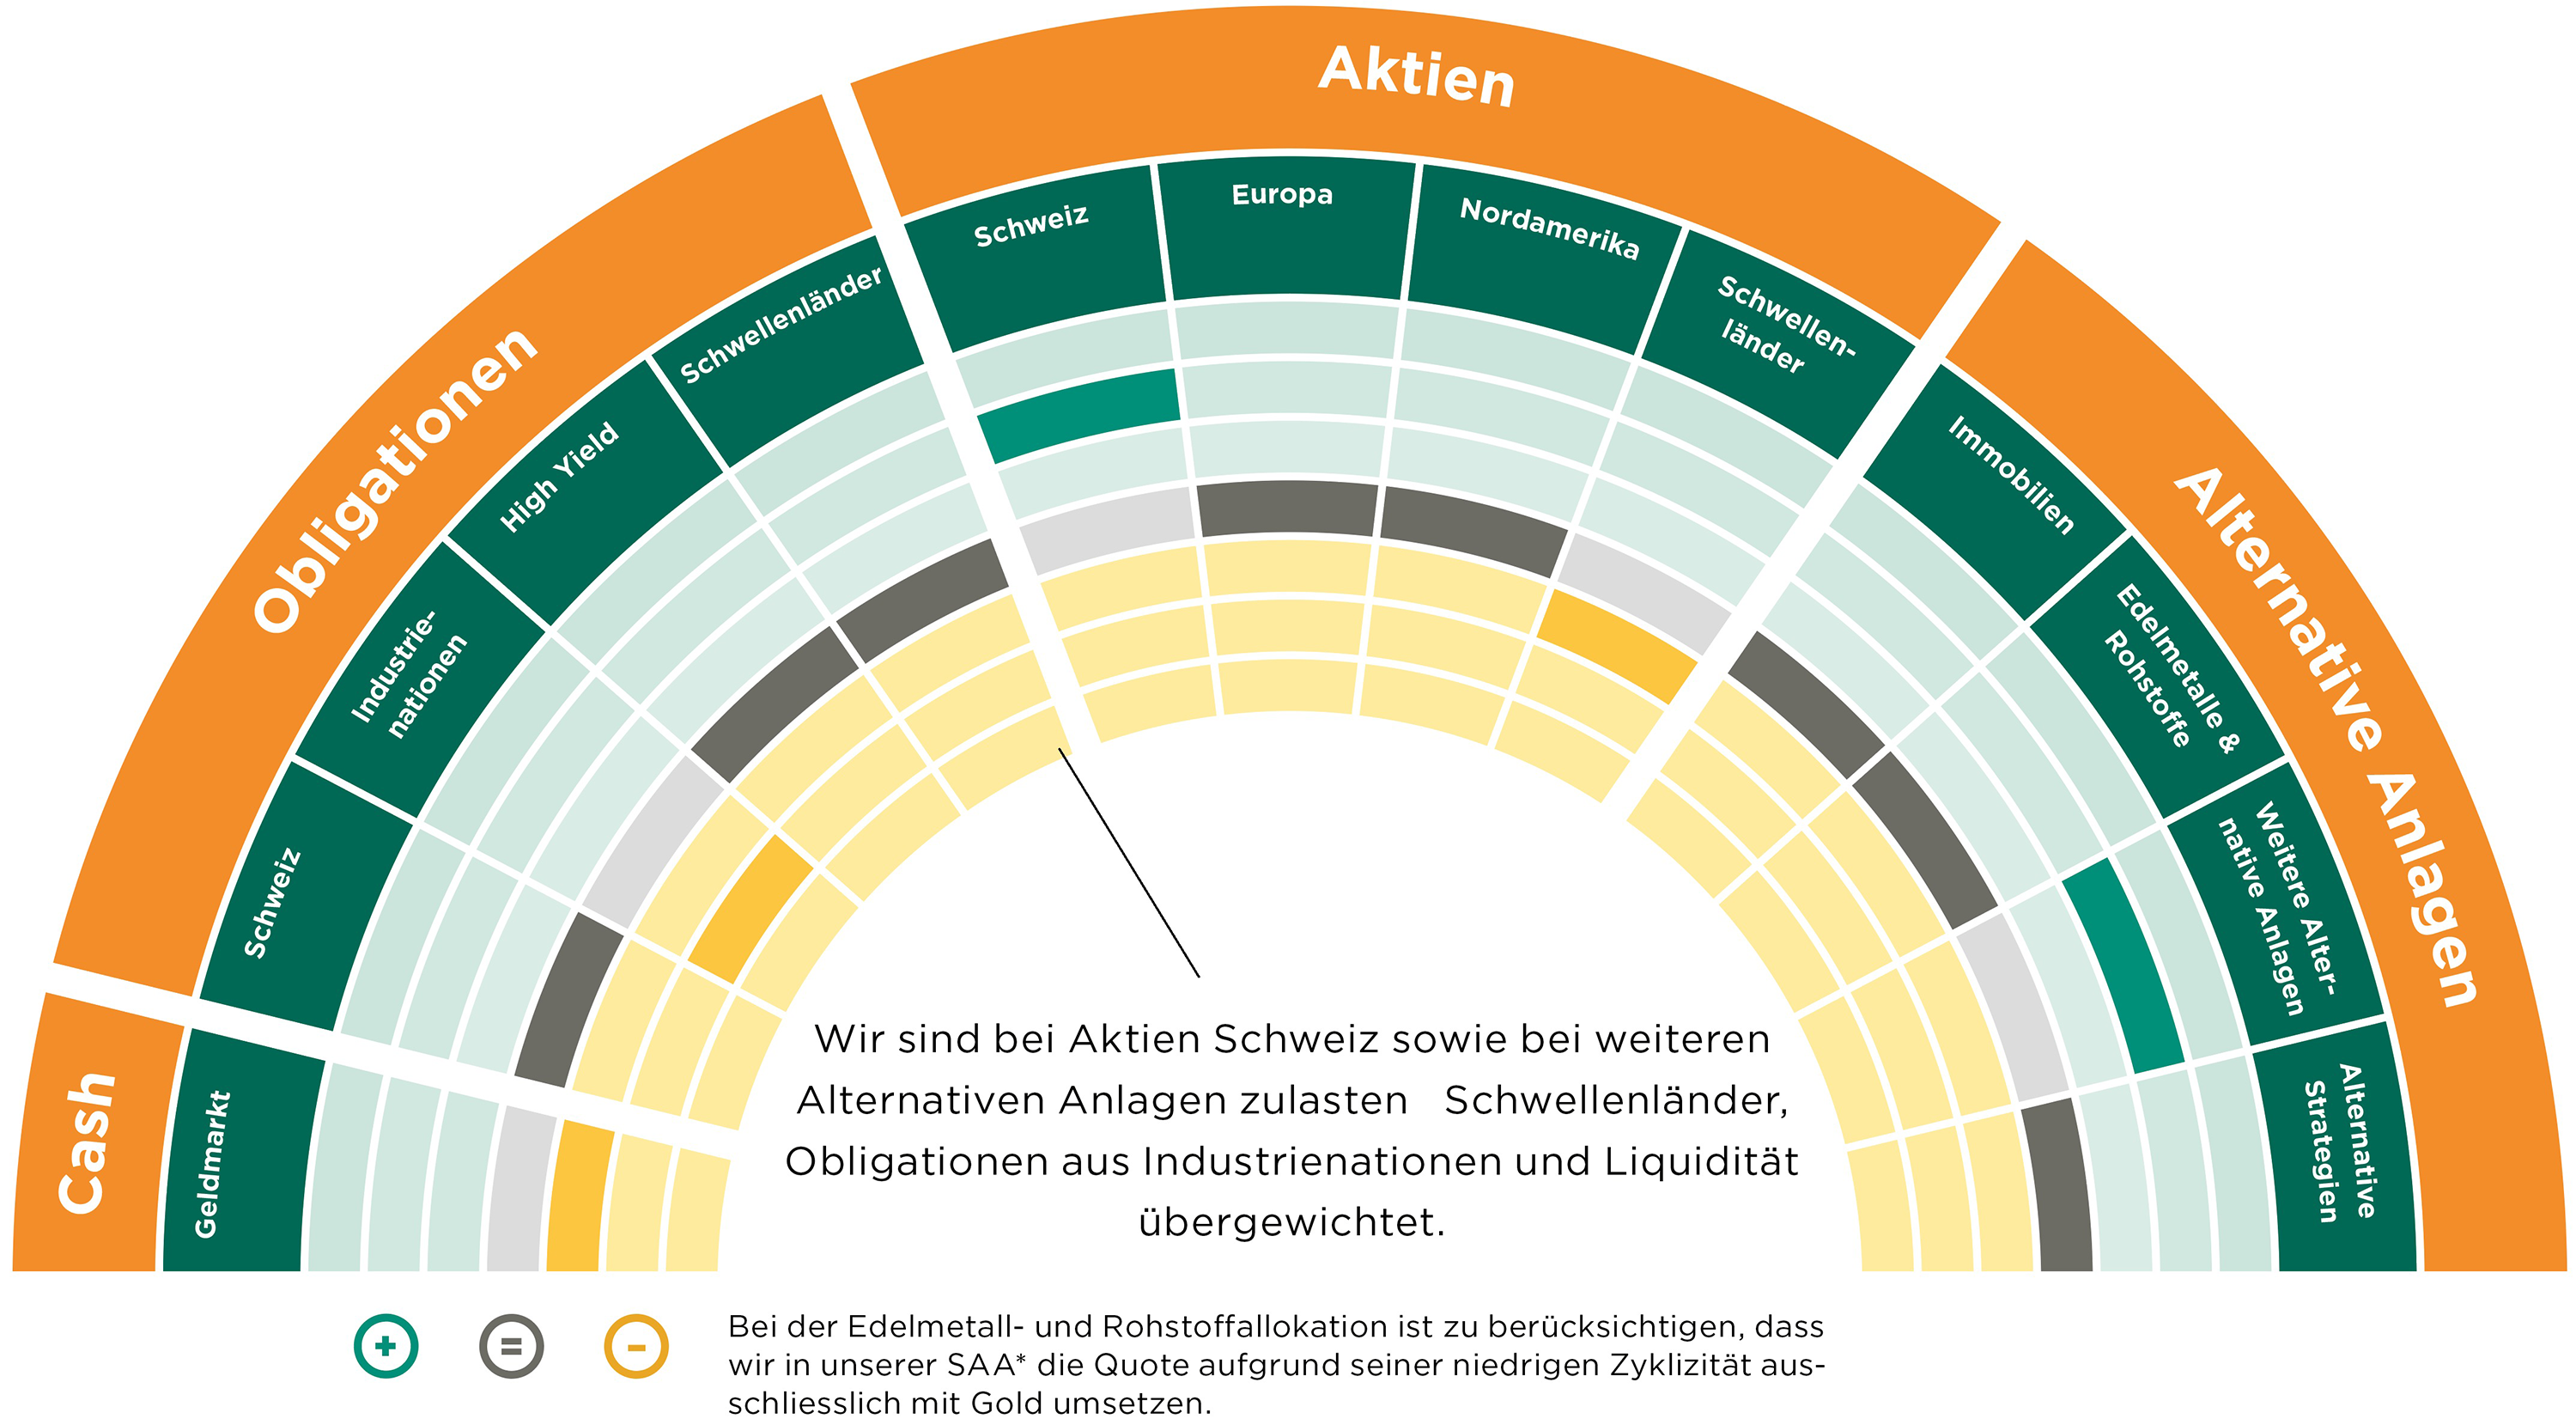
Wir sind bei globalen Anleihen unter- und bei Hochzins und Schwellenländeranleihen neutral gewichtet investiert.
Entwicklung Anleihen AAA-BBB, Hochzins- und Schwellenländeranleihen (CHF-hedged)
Quelle: Bloomberg, Bank Avera
Haben Sie gewusst...
... dass der starke Anstieg der Risikoprämien für französische Staatsanleihen auch die Renditeaufschläge anderer Länder wie Italien oder Spanien hat ansteigen lassen? Dies verteuert die Kredite in den betroffenen Ländern und bremst damit Wachstum und Inflation auch ohne Zinserhöhung der Zentralbank.
Aktien
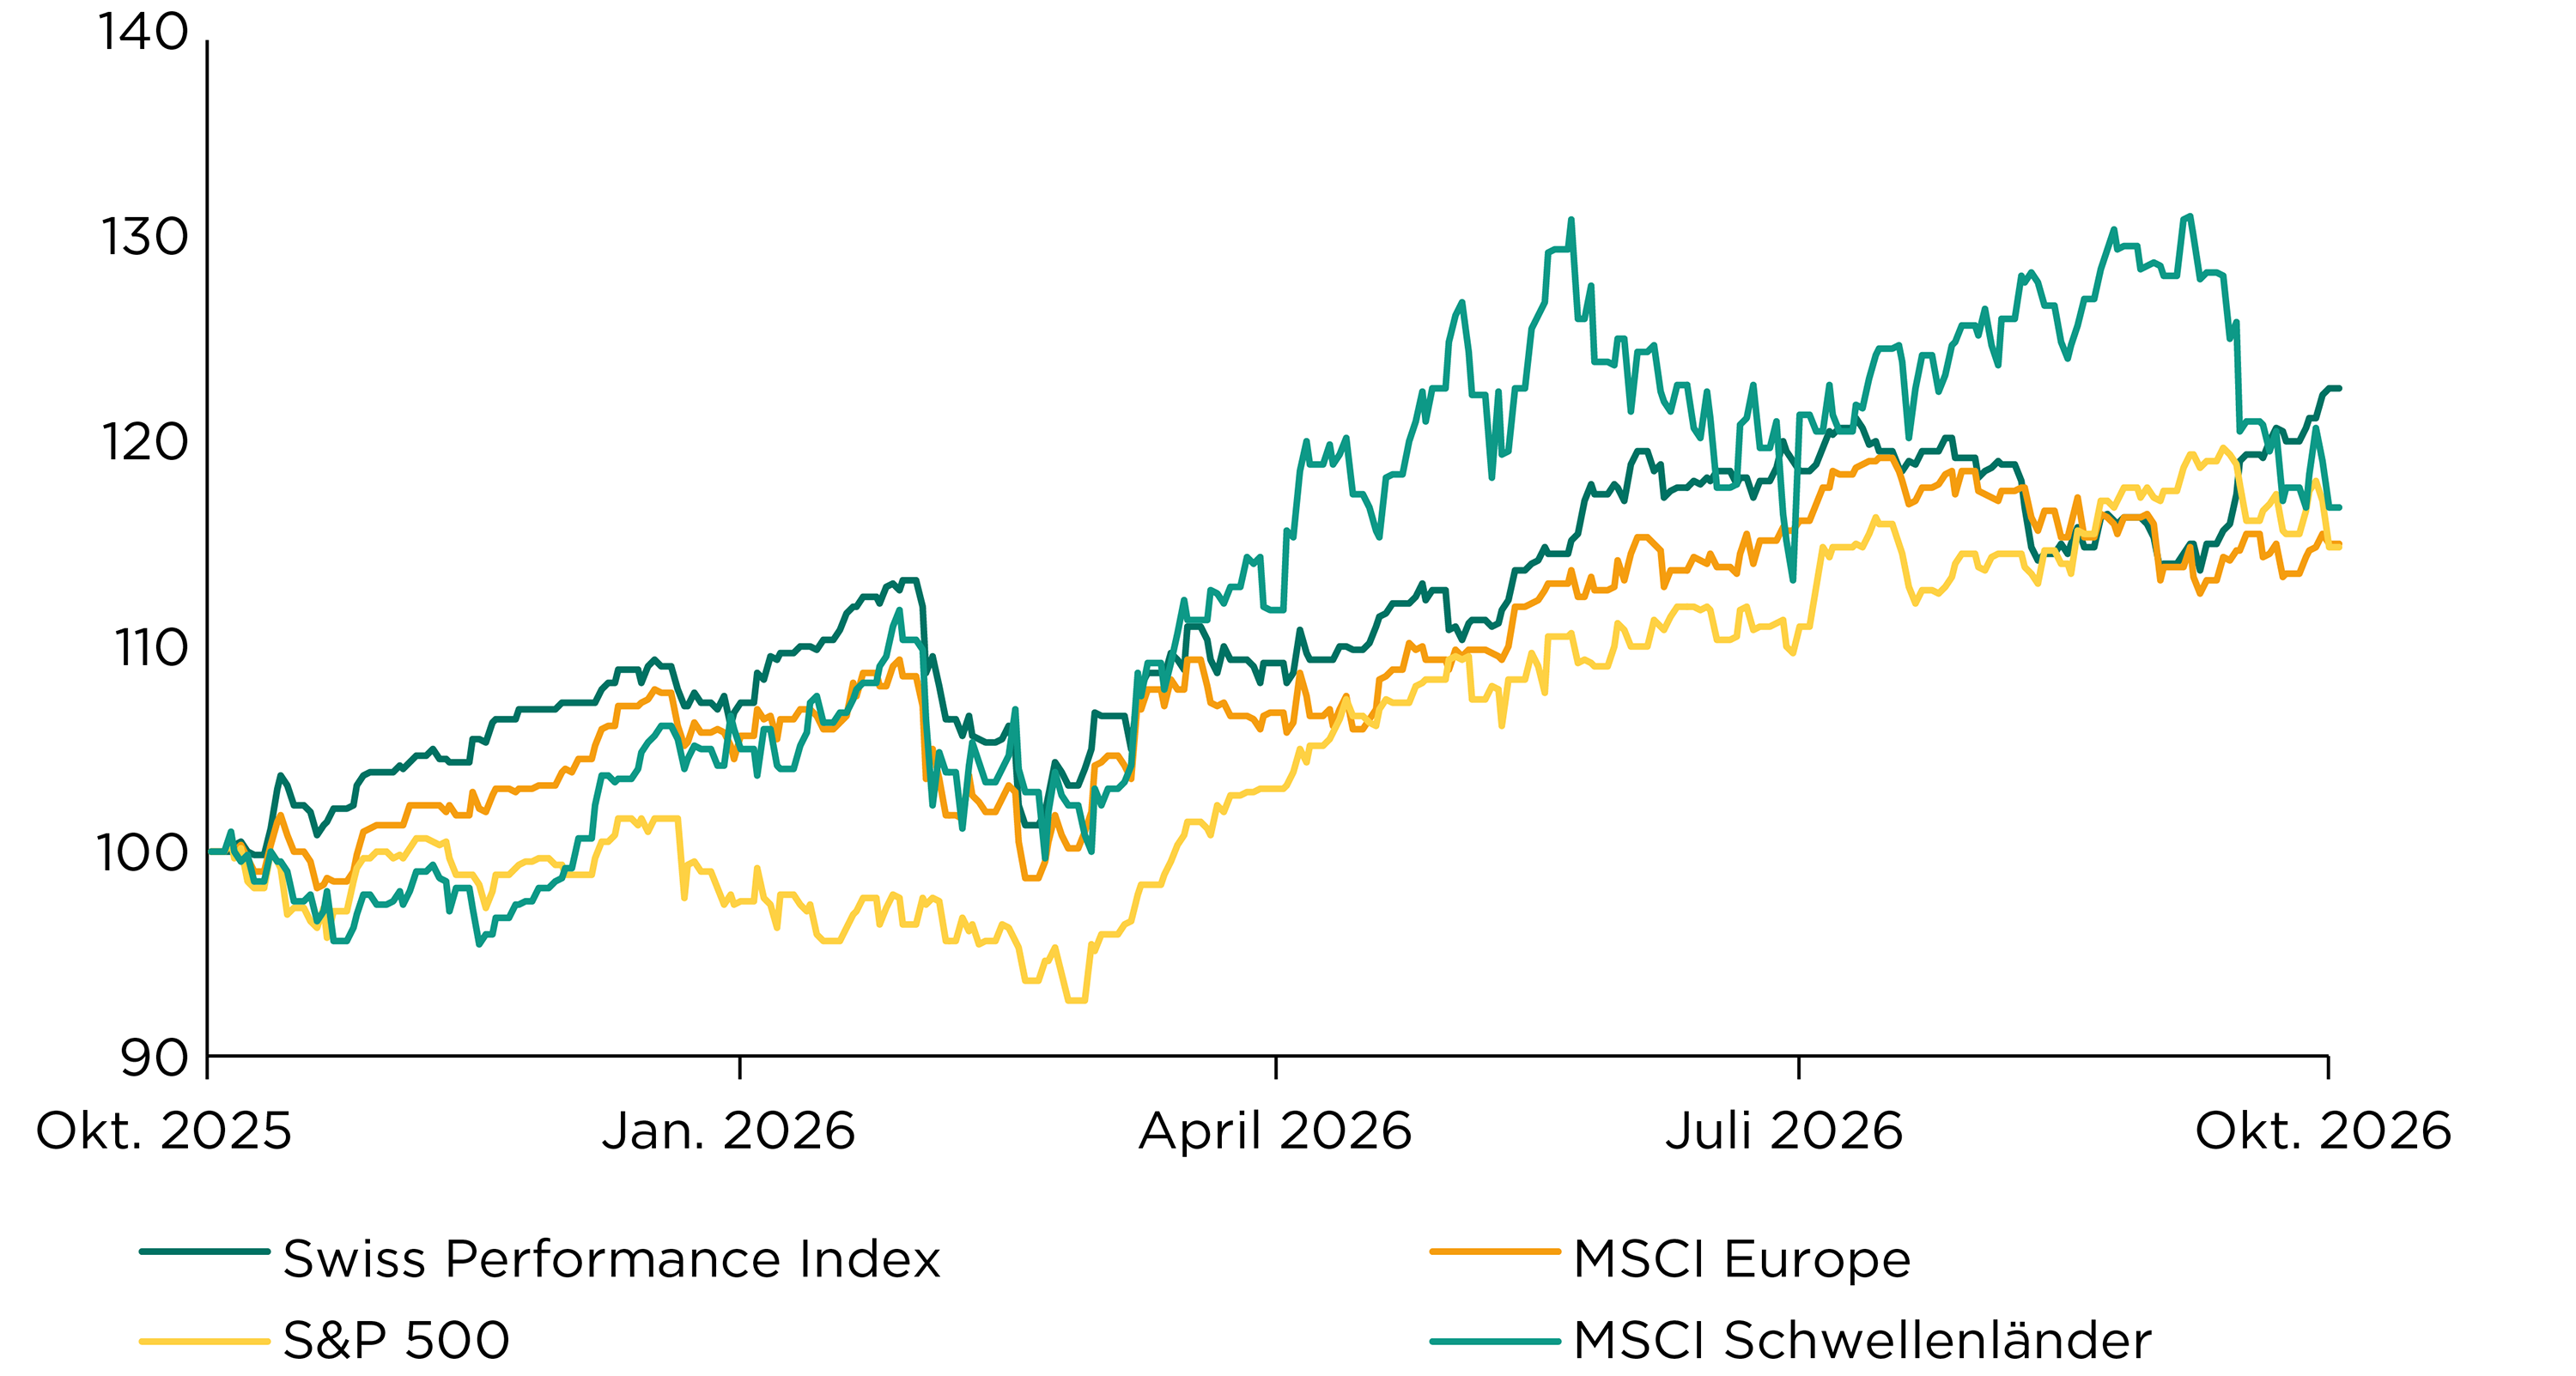
Die globalen Aktienmärkte (–2,9 %) waren im Berichtsmonat von deutlichen Umschichtungen von wachstumsorientierten KI-Titeln zu defensiveren Werten geprägt. Davon profitierte insbesondere der defensive Schweizer Aktienmarkt (+6,3 %), während US-Aktien (–2,2 %) nachgaben. Besonders stark unter Druck gerieten Schwellenländeraktien (–9,2 %), die zuvor im Zug des KI-Hypes am stärksten zugelegt hatten.
Wir rechnen aufgrund der veränderten politischen Machtverhältnisse nach den US-Zwischenwahlen sowie der stark kreditfinanzierten Investitionen in den Ausbau der KI-Infrastruktur weiterhin mit einer höheren Volatilität an den Aktienmärkten. Ebenso sehen wir keine rasche Lösung für die sich zuspitzenden Energieprobleme, die durch die Kriege in der Ukraine und im Nahen Osten weiter befeuert werden. Wir sind bei Schweizer Aktien über und bei Schwellenländeraktien untergewichtet investiert und bevorzugen Titel mit hoher Qualität.
Entwicklung ausgewählter Aktienmärkte (in CHF)
Quelle: Bloomberg, Bank Avera
«Irgendwann wird es zu einem Abschwung kommen, und dann geht etwas zu Bruch», sagte Emmanuel Roman, CEO der Pacific Investment Management Company (PIMCO). Damit reiht er sich in eine wachsende Liste von Asset-Managern ein, die Zweifel am KI-Hype äussern.
Alternative Anlagen
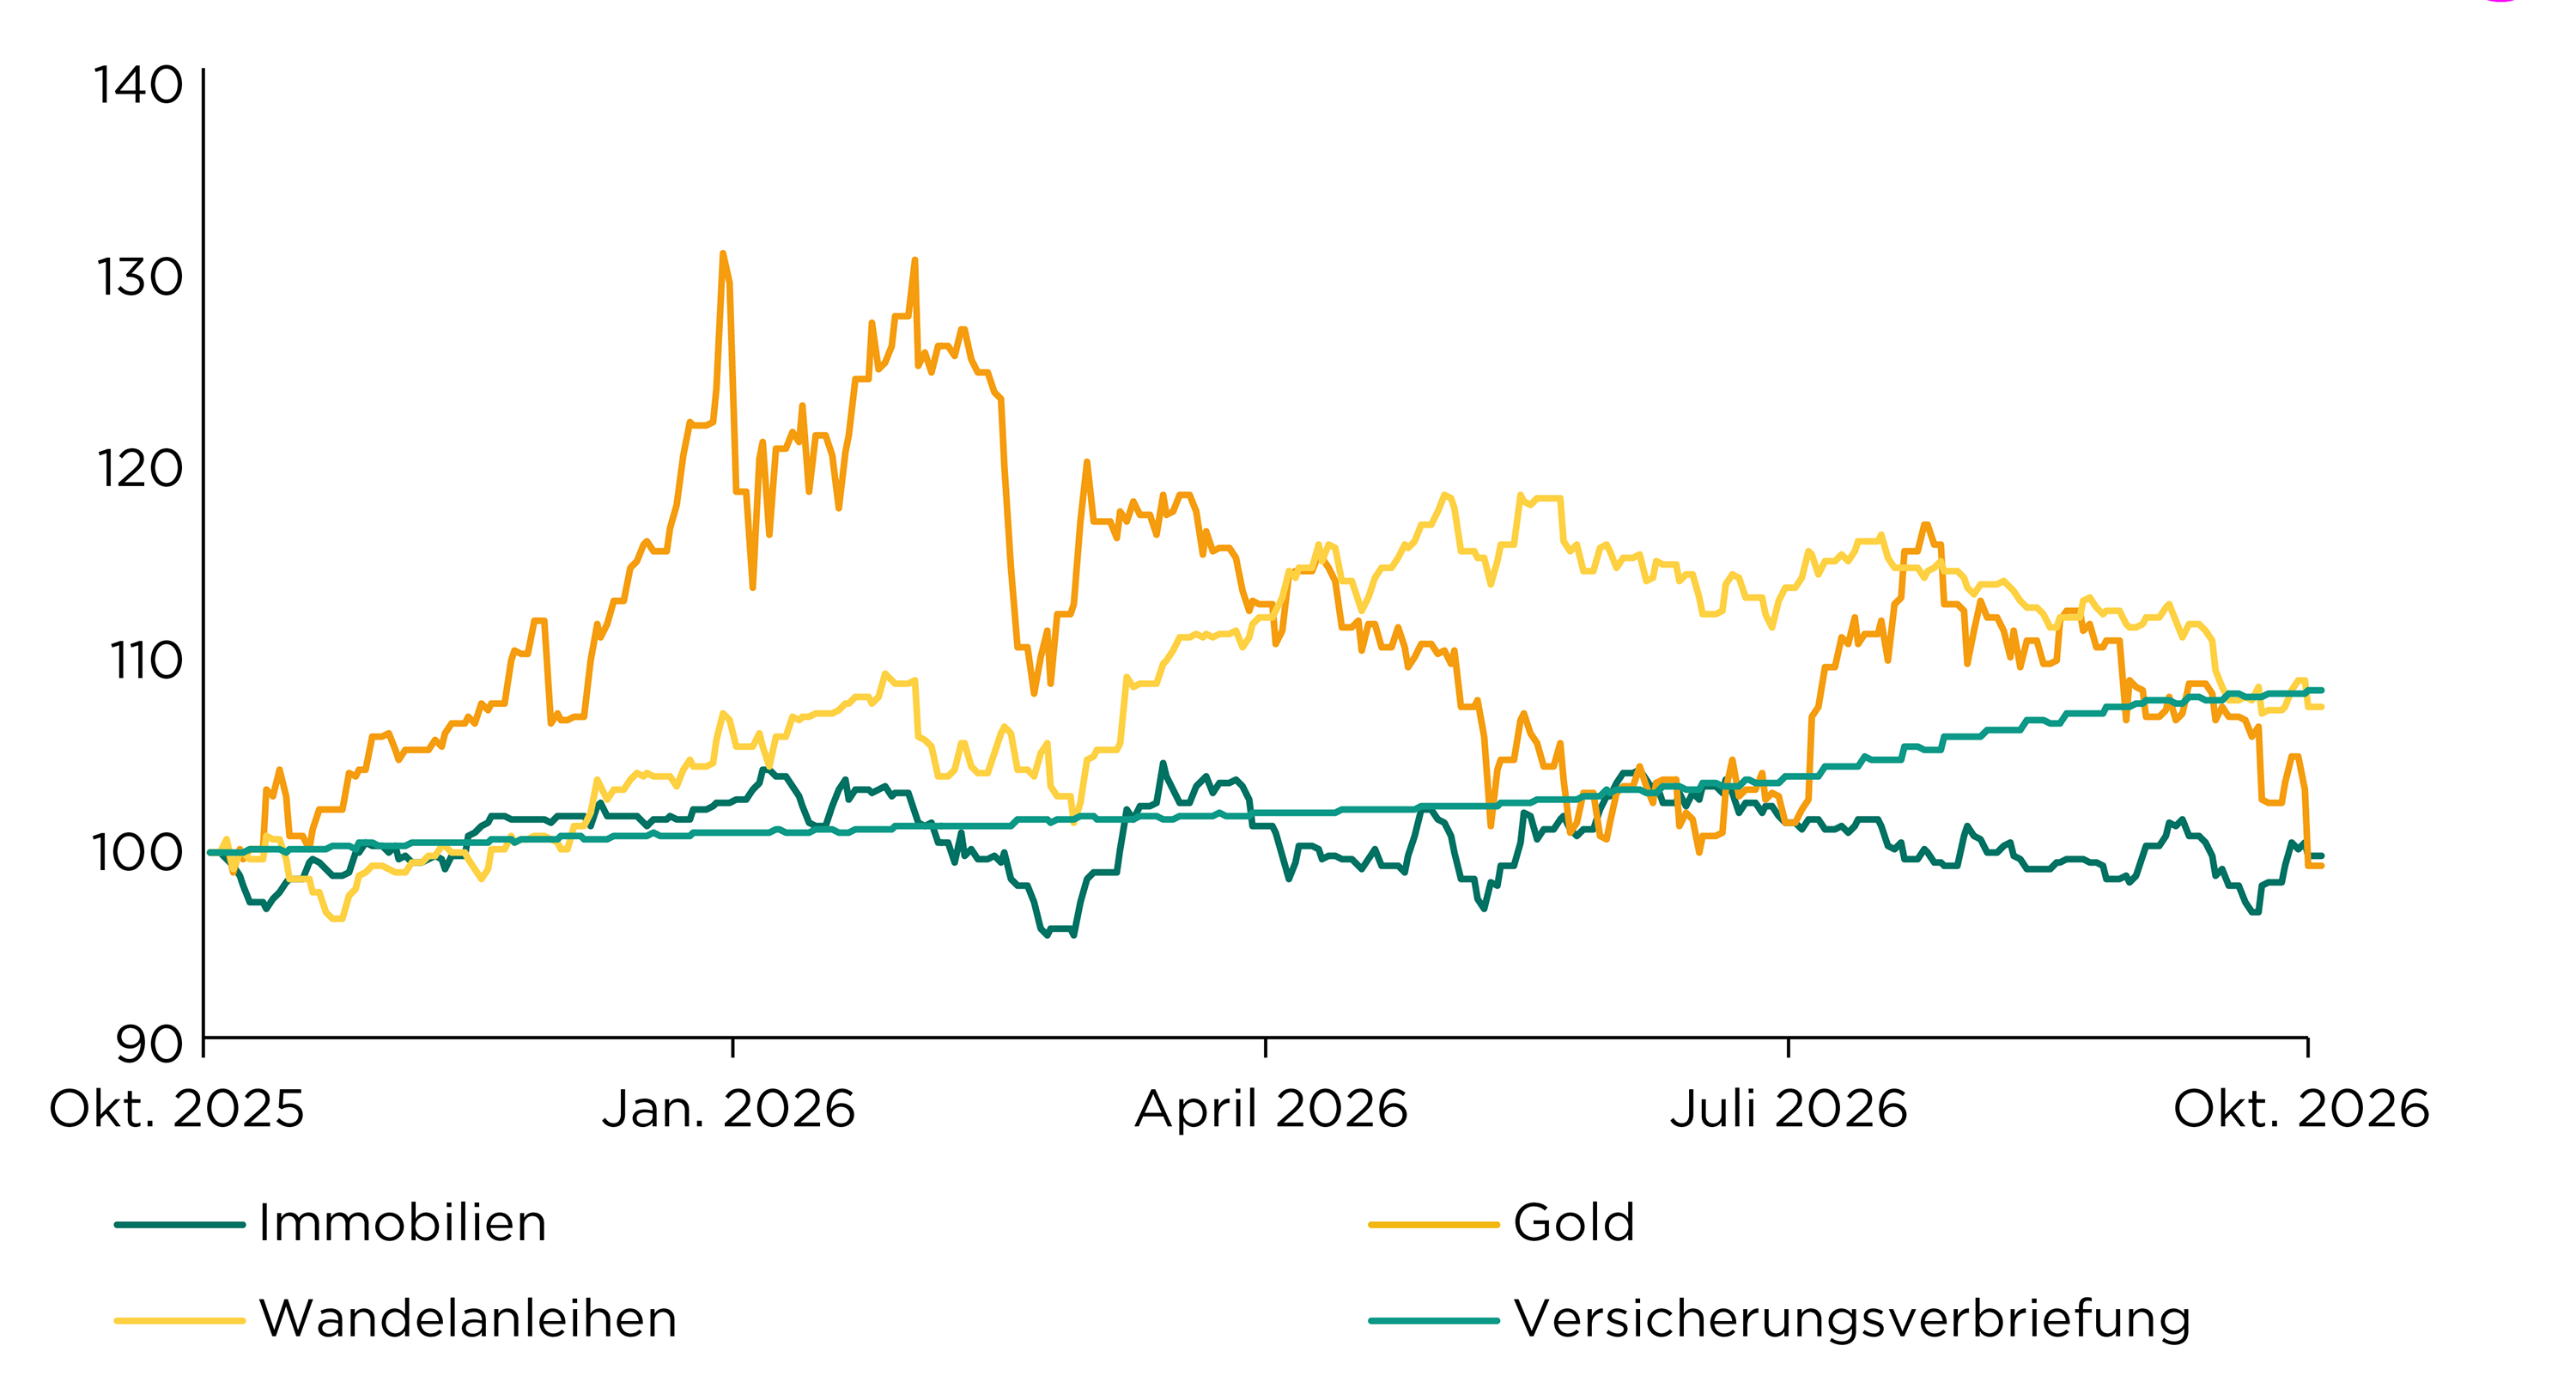
Das zunehmende Risiko eines Anstiegs der Marktvolatilität spricht für die diversifizierende Wirkung von alternativen Anlagen, auch wenn diese im Oktober erneut unter Druck standen. Gold (–7,5 %) gab aufgrund des hoch bleibenden Zinsniveaus weiter nach, während kotierte Schweizer Immobilienfonds (+1,0 %) von den tiefen Schweizerfrankenzinsen profitieren konnten. Bei Wandelanleihen (–3,6 %) belasteten die Abgaben im Technologiesektor, während Versicherungsverbriefungen (+0,5 %) weiterhin von grossen Schadenereignissen verschont blieben.
Flexible Obligationenfonds (+0,4 %) konnten sich dank der zwischenzeitlichen Beruhigung des globalen Zinsumfelds etwas erholen. Unsere taktische Position in nachrangigen Unternehmensanleihen (–0,1 %) bewegte sich im vergangenen Monat kaum.
Wir sind bei den weiteren alternativen Anlagen im Bereich nachrangiger Unternehmensanleihen übergewichtet investiert.
Entwicklung ausgewählter alternativer Anlagen (in CHF)
Quelle: Bloomberg, Bank Avera
Haben Sie gewusst:
... dass die Zentralbanken ihre Goldreserven im dritten Quartal mit Käufen von insgesamt 321 Tonnen deutlich erhöht haben? Gleichzeitig nahm die Nachfrage von privaten Investierenden sowie der Industrie in diesem Zeitraum insgesamt deutlich ab, was entsprechend auf den Goldpreis drückte.
Währungen
Der Euro zeigte sich im September gegenüber dem Schweizer Franken um 2,8 % schwächer und schloss bei CHF 0.920. Die erneute relative Schwäche ist wohl den ungelösten strukturellen und politischen Problemen und der Tatsache geschuldet, dass sich die Schweizerische Nationalbank wohl bald von ihrer Nullzinspolitik verabschieden wird. Damit dürfte der mittelfristige Abwertungsdruck auf dem Euro wohl bestehen bleiben.
Der US-Dollar (–1,3 %) gab im Oktober gegenüber dem Schweizer Franken nach und schloss bei CHF 0.825. Auf globaler, handelsgewichteter Ebene blieb der US-Dollar praktisch unverändert. Aus technischer Sicht scheint seine weitere Erstarkung gegenüber dem Schweizer Franken weiterhin möglich, auch wenn die Korrekturrisiken mit den US-Zwischenwahlen und einem demokratischen Kongress eher gestiegen sind.
Entwicklung EUR/CHF und USD/CHF über die letzten zwölf Monate
 Quelle: Bloomberg, Bank Avera
Haben Sie gewusst:
... die Ökonomen der UBS für die erste Jahreshälfte 2027 zwei Zinsschritte der Schweizerischen Nationalbank (SNB) voraussagen? Damit würde der SNB-Leitzins von derzeit 0,0 % auf 0,5 % steigen, da die höhere Kapazitätsauslastung der Schweizer Wirtschaft zunehmend die Teuerung antreibt.