Sind Sie sicher, dass Sie diesen Artikel entfernen möchten und damit den Bestell- prozess abbrechen?

Suchen
Kontakt
Telefon
+41 44 933 54 00
Mo – Fr: 08.00 bis 17.30 Uhr
Standorte
Rechner
Chat
Bestellprozess Abbrechen
Produkt ist nicht kompatibel
Das Produkt kann auf Grund der bereits im Warenkorb befindlichen Produkte nicht hinzugefügt werden. Diese Produkte können nicht in Kombination angefragt werden.
Nur als Kunde
Aktuell sind keine Produkte vorhanden
Zurück zur Startseite
Privatkonto Plus
Das Konto für den Alltag
ab CHF 0.– pro Monat*
* Kostenlose Kontoführung bei Gesamtvermögen ab
CHF
25
000.– oder mit Hypothek
- Konto für eine oder zwei Privatpersonen
- Konto für eine oder zwei Privatpersonen
- Konto für eine oder zwei Privatpersonen
- Konto für eine oder zwei Privatpersonen
- Konto für eine oder zwei Privatpersonen
- Konto für eine oder zwei Privatpersonen
Anlagestrategie September 2026
Unsere Sicht auf die Märkte
«Zinsen auf Schulden wachsen ohne Regen.» Dieses jüdische Sprichwort passt gut zum aktuellen Geschehen: Obwohl der diesjährige Sommer mancherorts viel zu trocken war, stiegen die US-Staatsschulden erstmals über USD 40 Bio. Diese Vier mit dreizehn Nullen lastet schwer auf der US-Wirtschaft und allein die Zinszahlungen machen rund 20 % der gesamten US-Staatseinnahmen aus.
Dabei unterhält die USA aktuell ein Haushaltsdefizit von rund 6 % ihrer Wirtschaftsleistung, was typischerweise in Rezessionsphasen zu beobachten ist und nicht bei Vollbeschäftigung und rekordhohen Unternehmensgewinnen. Auch ohne Zinszahlungen betrüge das Defizit immer noch rund 3 %, was auf ein strukturelles Problem hinweist und verdeutlicht, dass sich die USA die Steuersenkungen der letzten Jahre eigentlich gar nicht leisten konnten.
Entsprechend verlangen Investierende für US-Staatspapiere mit längeren Laufzeiten immer höhere Zinsen. Der Zinssatz für zehnjährige Staatsanleihen ist mittlerweile auf fast 5 % gestiegen – ein Niveau, das zuletzt vor der Finanzkrise 2008 zu beobachten war. Als wichtige Referenzgrösse am Zinsmarkt steigern höhere Renditen von US-Staatsanleihen auch die Finanzierungskosten für andere Marktteilnehmer. Dies drückt bereits auf die Konsumentenstimmung und verlangsamt das Wirtschaftswachstum, was wenig hilfreich ist. Die steigenden US-Risikoprämien schwappen auch auf Europa über, wo sich nur die Schweiz mit ihrem einzigartigen Wirtschaftsmodell abzukoppeln vermag.
Vor diesem Hintergrund halten wir an unserer breit diversifizierten Anlagestrategie fest und setzen weiterhin auf qualitativ hochwertige und eher defensivere Anlagen, um dem riskanten Marktumfeld Rechnung zu tragen.
Unsere aktuelle Positionierung

Obligationen
Die Rendite zehnjähriger US-Staatsanleihen (4,75 %) ist auch im August infolge des hohen Budgetdefizits und höherer Inflationserwartungen weiter gestiegen. Dabei hat die Ankündigung des US-Finanzministers Scott Bessent, das Anleihen-Rückkaufprogramm zu erhöhen, wenig Wirkung gezeigt und die Nervosität am Markt eher noch etwas gesteigert.
Im Zug dessen gaben währungsgesicherte globale Anleihen (–0,21 %) im August weiter nach, während sich Schweizerfrankenanleihen (0,12 %) unbeeindruckt zeigten und leicht zulegten. Aufgrund ihrer tieferen Duration konnten Hochzinsanleihen (0,46 %) zulegen und auch Schwellenländeranleihen (0,5 %) profitierten von ihrer hohen laufenden Verzinsung. Wir rechnen weiterhin mit anhaltendem Inflationsdruck und erhöhten Preisrisiken bei Obligationen mit langen Laufzeiten.
Entwicklung Anleihen AAA-BBB, Hochzins- und Schwellenländeranleihen (CHF-hedged)

Quelle: Bloomberg, Bank Avera
Haben Sie gewusst...
... dass die Staatsverschuldung der USA zum ersten Mal auf mehr als USD 40 Bio. gestiegen ist? Dabei ist mit einem aktuellen Haushaltsdefizit von rund USD 2,5 Bio. keine Besserung in Sicht und die hohen Zinsen tragen das ihre dazu bei, indem sie den Refinanzierungsaufwand zusätzlich verteuern.
Aktien
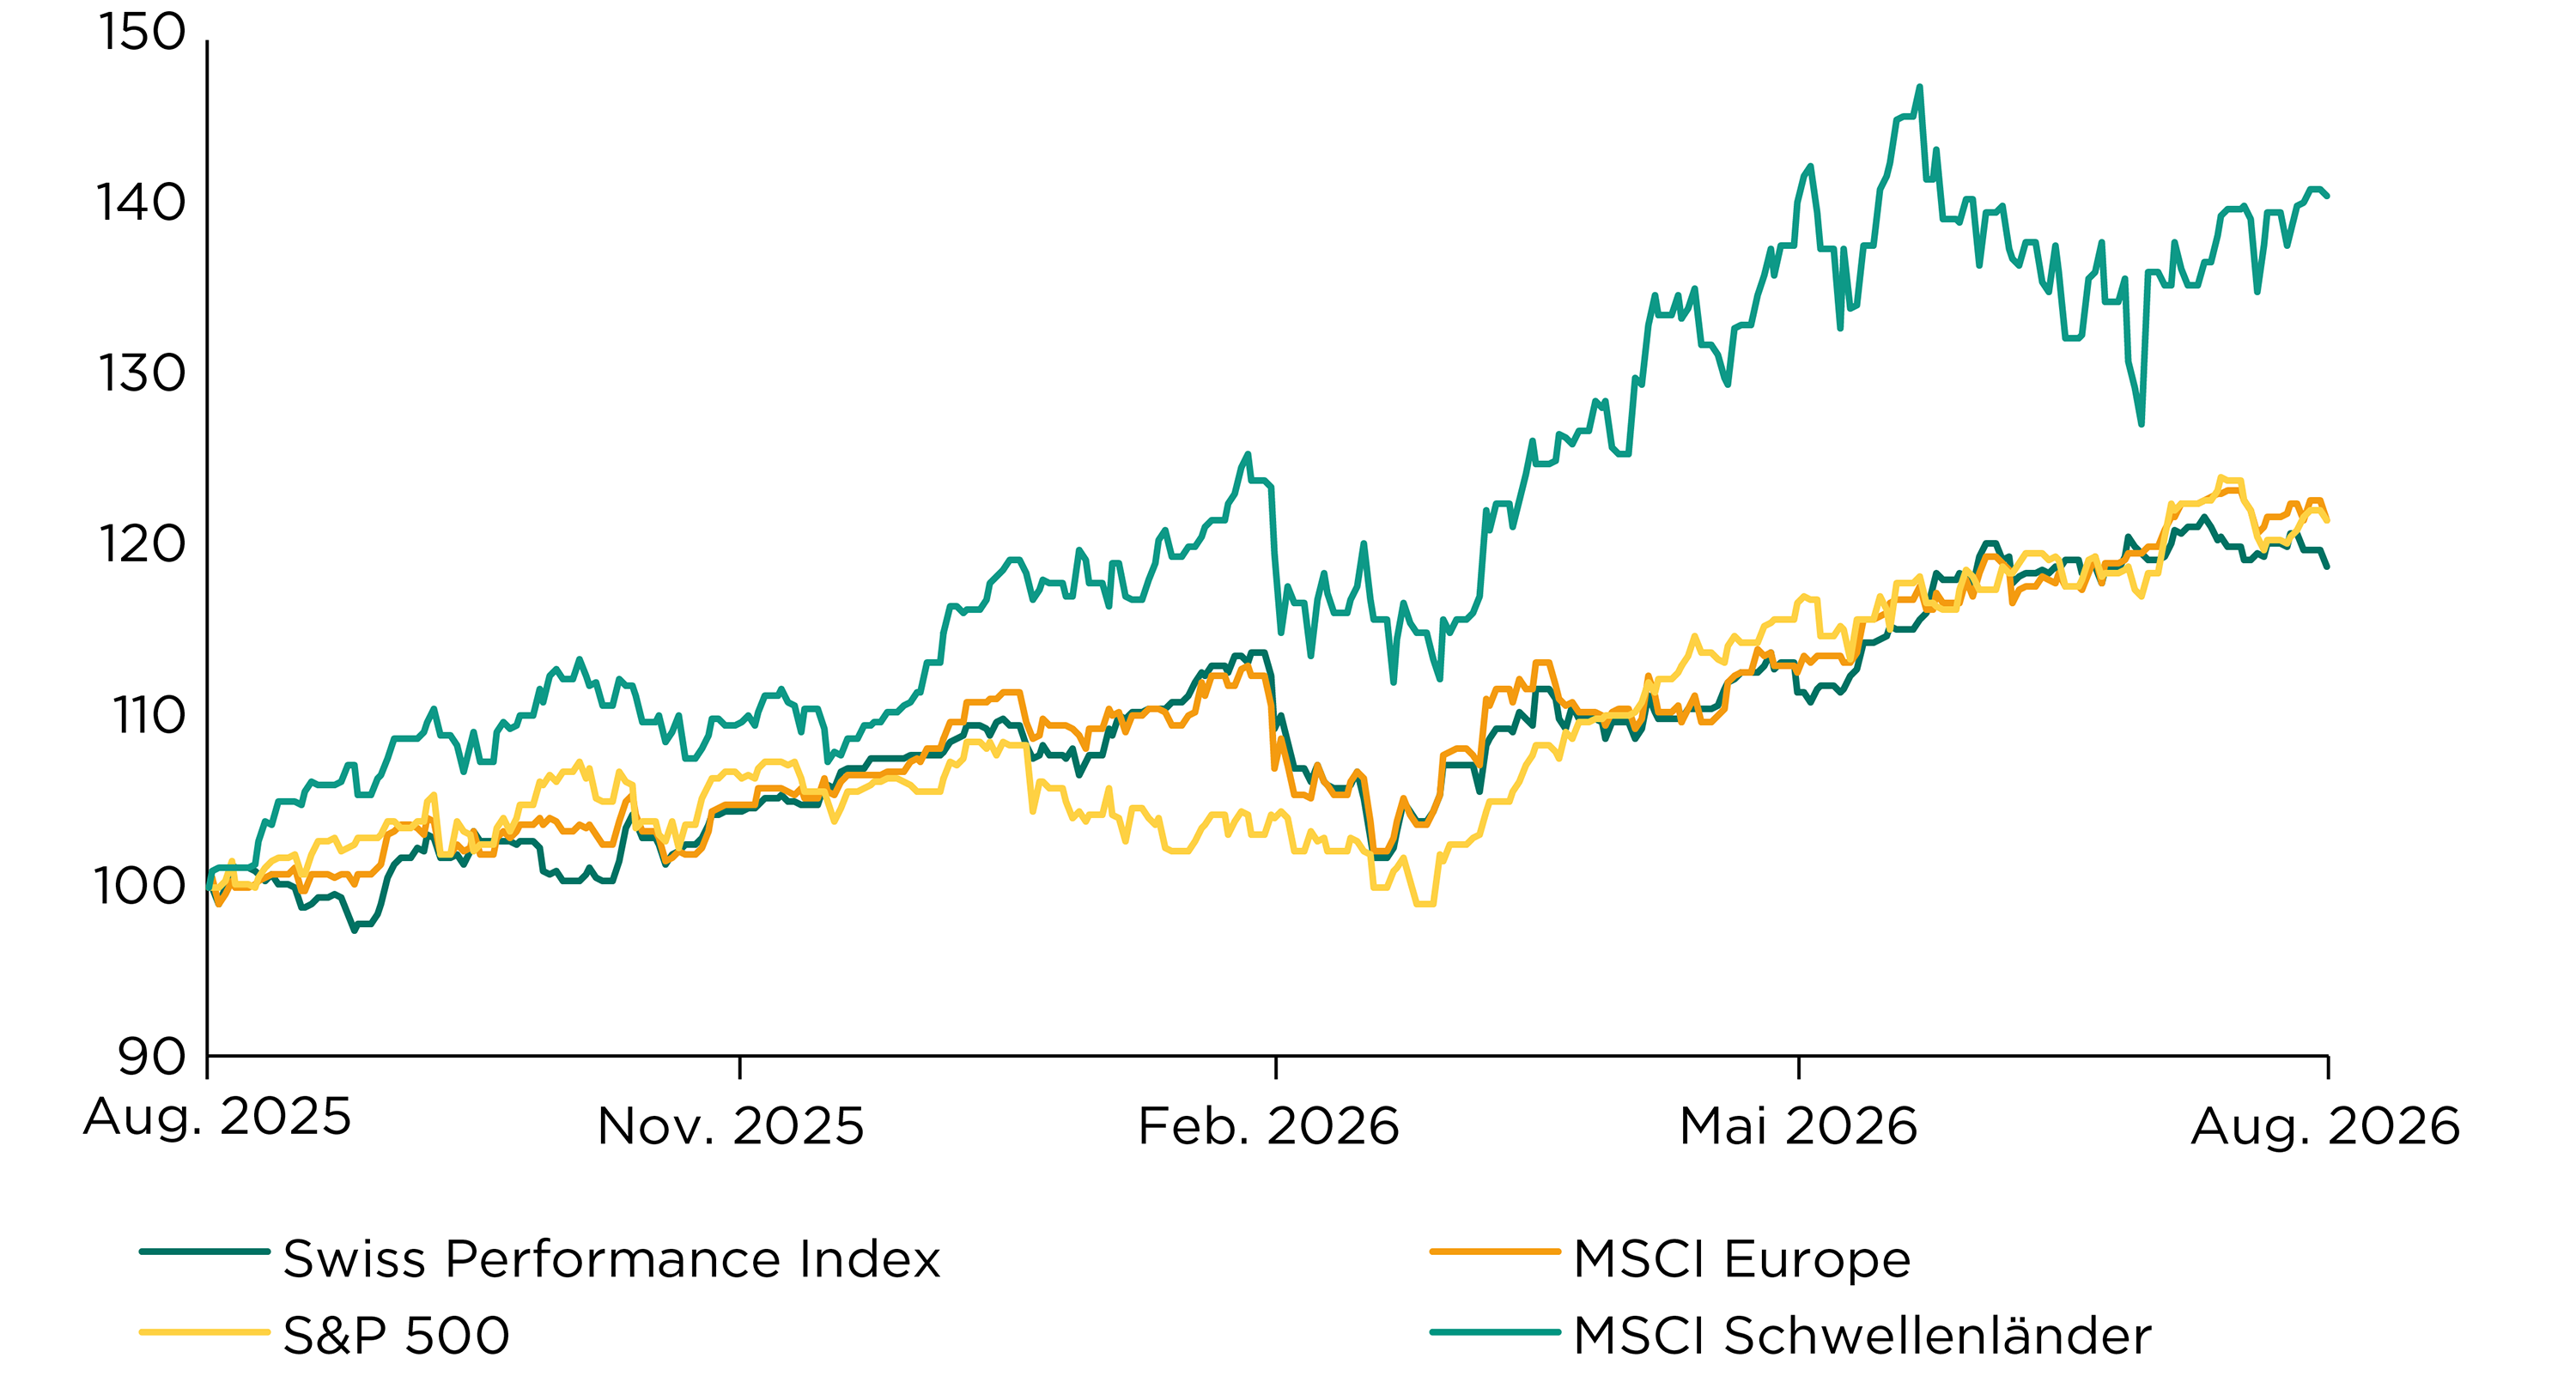
Die globalen Aktienmärkte (0,5 %) verzeichneten im Juli je nach Region unterschiedliche Entwicklungen, da das Marktumfeld zwar von starken Verkäufen im Technologiesektor geprägt war, aber eine insgesamt positive Berichtssaison die Kursverluste begrenzte. Die Märkte bleiben robust, verlangen aber insbesondere im KI-Bereich mehr Visibilität bezüglich der Rentabilität von Infrastrukturinvestitionen und nicht nur Zukunftsvisionen.
Bemerkenswert war auch der globale Energiesektor, der aufgrund der hohen Energiepreise im Juli um 12,7 % zulegen konnte. Wir nutzen die starken Kursrücksetzer der asiatischen Technologieaktien, um ein Übergewicht bei den vergleichsweise günstigen Schwellenländeraktien aufzubauen.
Wir sind bei Schweizer und Schwellenländeraktien übergewichtet investiert und bevorzugen Titel mit hoher Qualität.
Entwicklung ausgewählter Aktienmärkte (in CHF)
Quelle: Bloomberg, Bank Avera
«Keine Änderung meiner Pläne», meinte Novartis-Chef Vas Narasimhan bei der Bekanntgabe der Halbjahreszahlen Ende Juli noch. Diese müssen nun aber doch geändert werden. Denn nach dem Scheitern von zwei der drei grossen Hoffnungsträger in der Pipeline von Novartis reagierten Investierende ungehalten und liessen den Aktienkurs einbrechen.
Alternative Anlagen
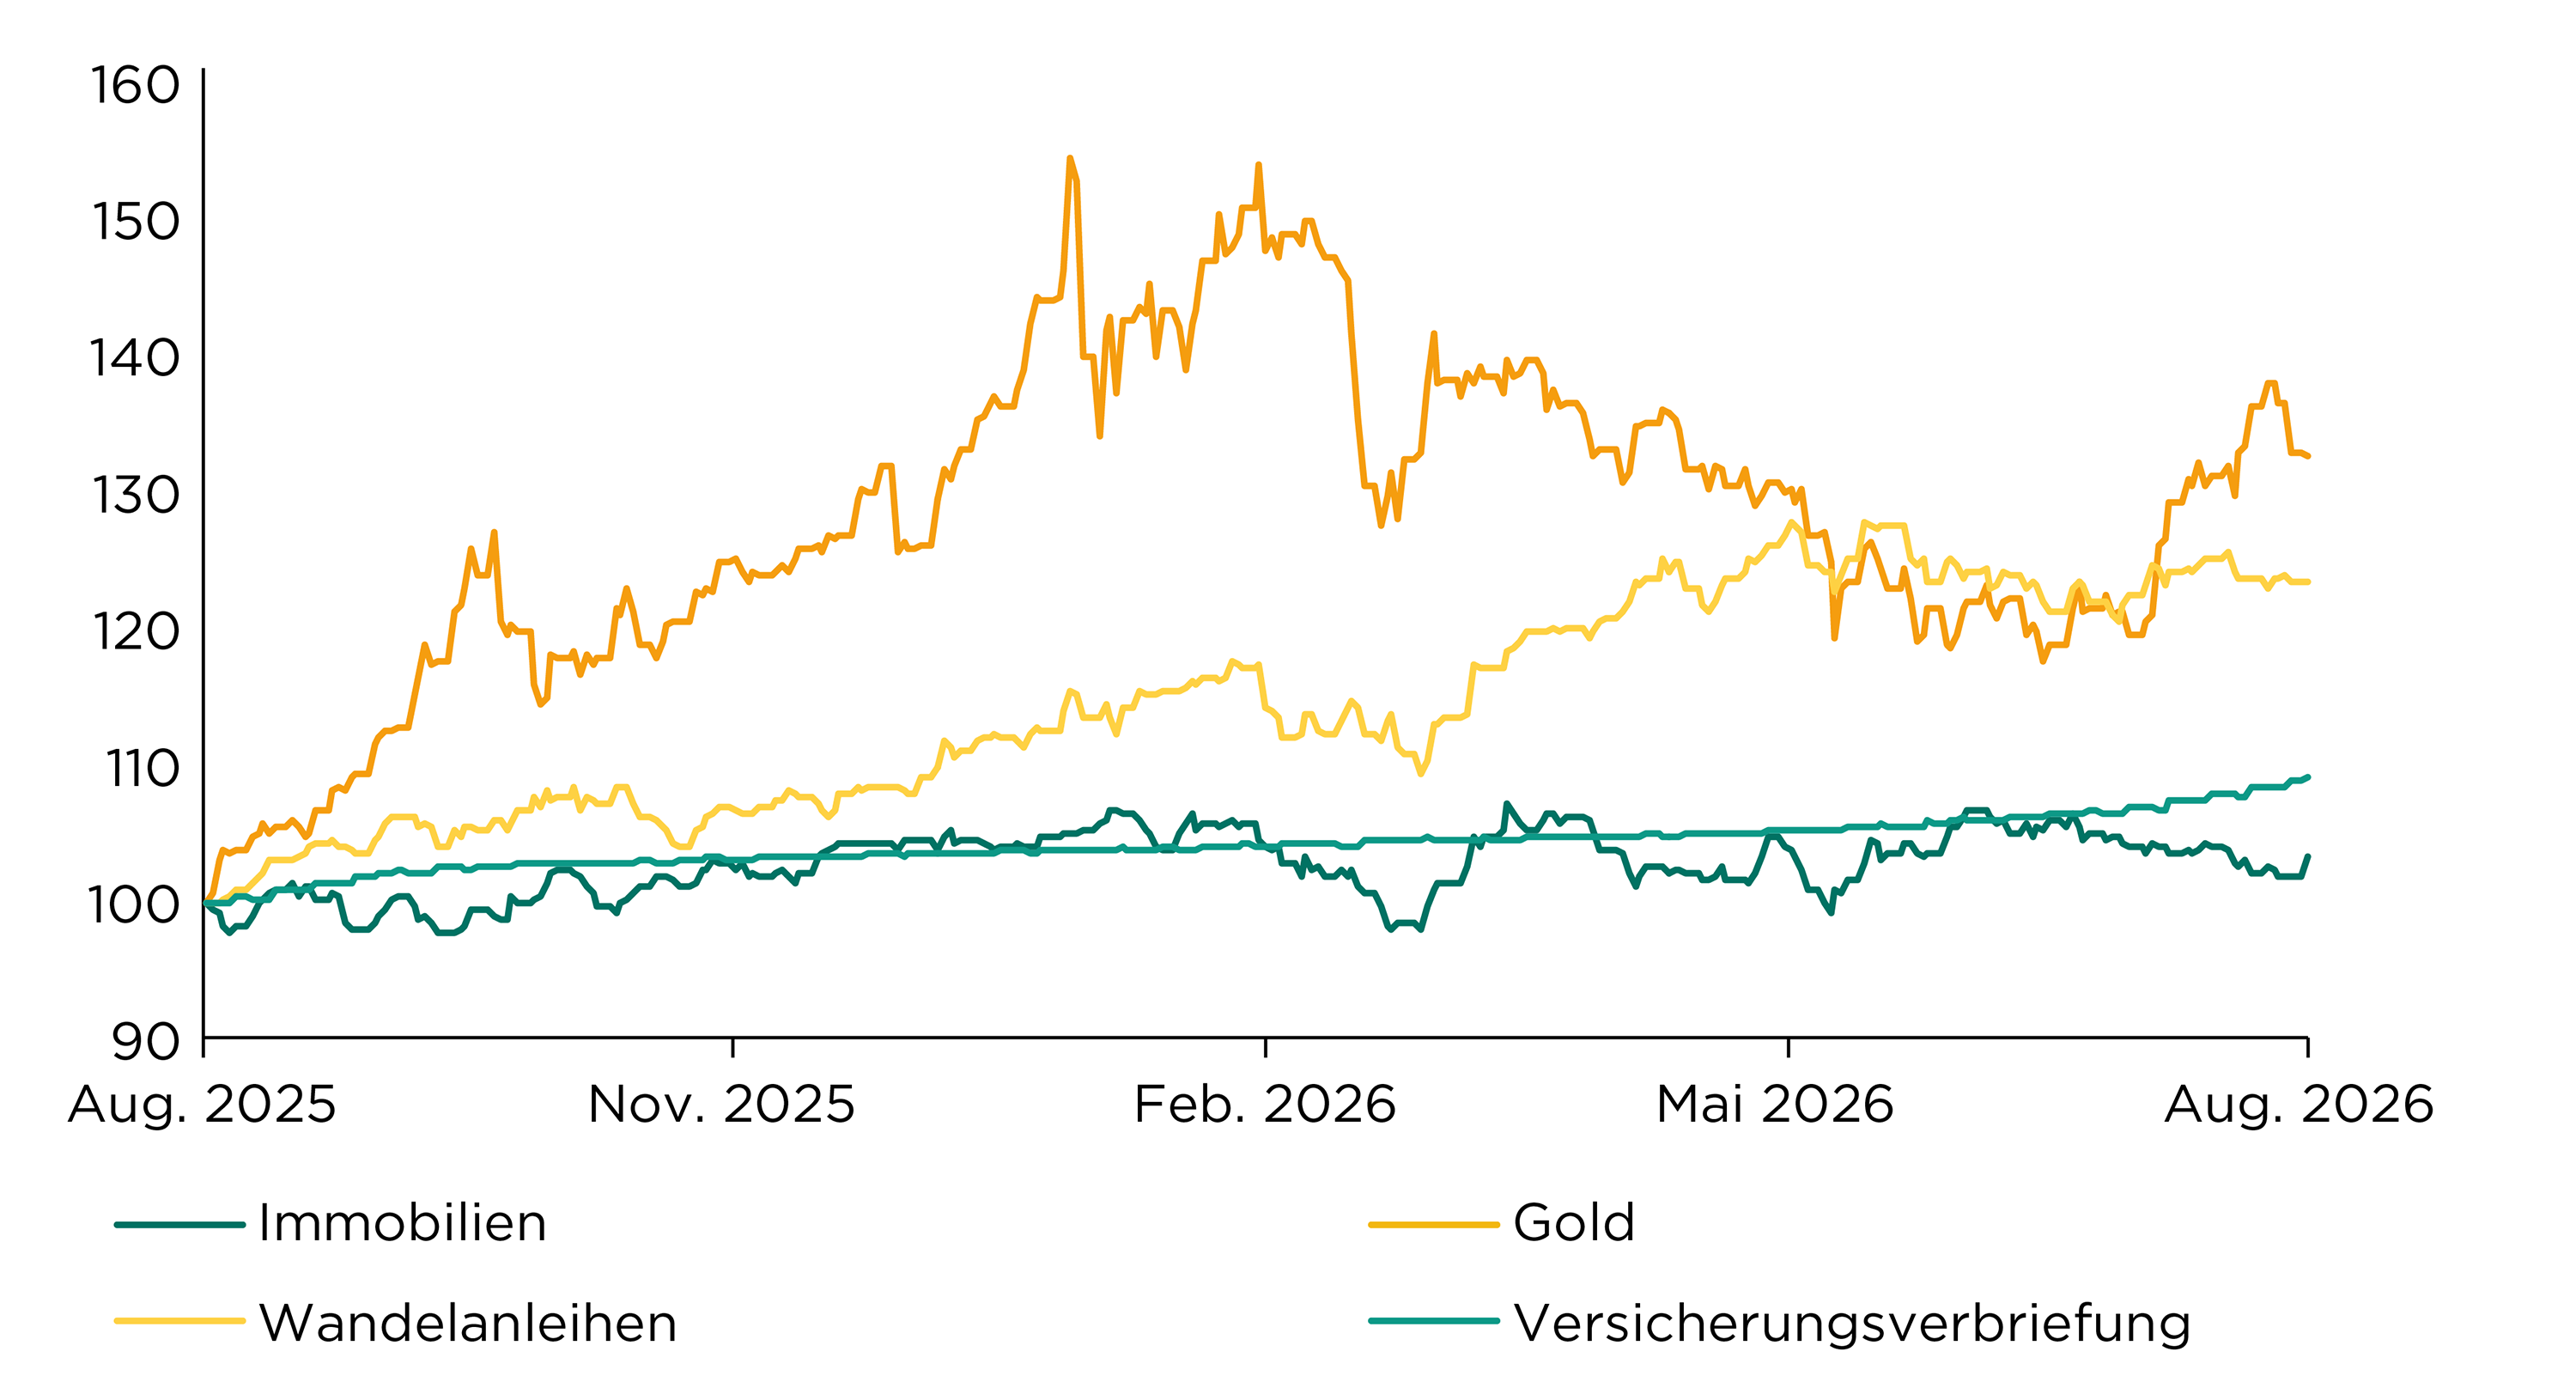
Die Verschuldungs , Inflations- und Konzentrationsrisiken an den Märkten sprechen klar für die diversifizierende Wirkung von alternativen Anlagen. Im August legte Gold mit rund 10 % deut lich zu, während die kotierten Schweizer Immobilienfonds (–0,7 %) weiter konsolidierten und Wandelanleihen (0,4 %) nur leicht zulegen konnten. Dafür profitierten Versicherungsverbriefungen (1,2 %) von der günstig verlaufenden Hurrikansaison.
Flexible Obligationenfonds standen im August aufgrund des anspruchsvollen globalen Zinsumfeldes erneut unter Druck und verloren insgesamt rund 0,3 %. Hingegen legte unsere taktische Position in nachrangigen Unternehmensanleihen (0,1 %) weiter zu und hat seit Jahresbeginn globale Bonds um 1,7 % übertroffen.
Wir sind bei den weiteren alternativen Anlagen im Bereich nachrangiger Unternehmensanleihen übergewichtet investiert.
Entwicklung ausgewählter alternativer Anlagen (in CHF)
Quelle: Bloomberg, Bank Avera
Haben Sie gewusst:
... dass parallel zum Goldpreis auch der Preis für Bitcoin wieder in Richtung USD 80 000 gestiegen ist? Dabei hatten auch Zweifel an der US-Finanzpolitik den Bitcoin gestützt, als das US-Finanzministerium ankündigte, seine Rückkäufe langfristiger Staatsanleihen zu verdoppeln.
Währungen
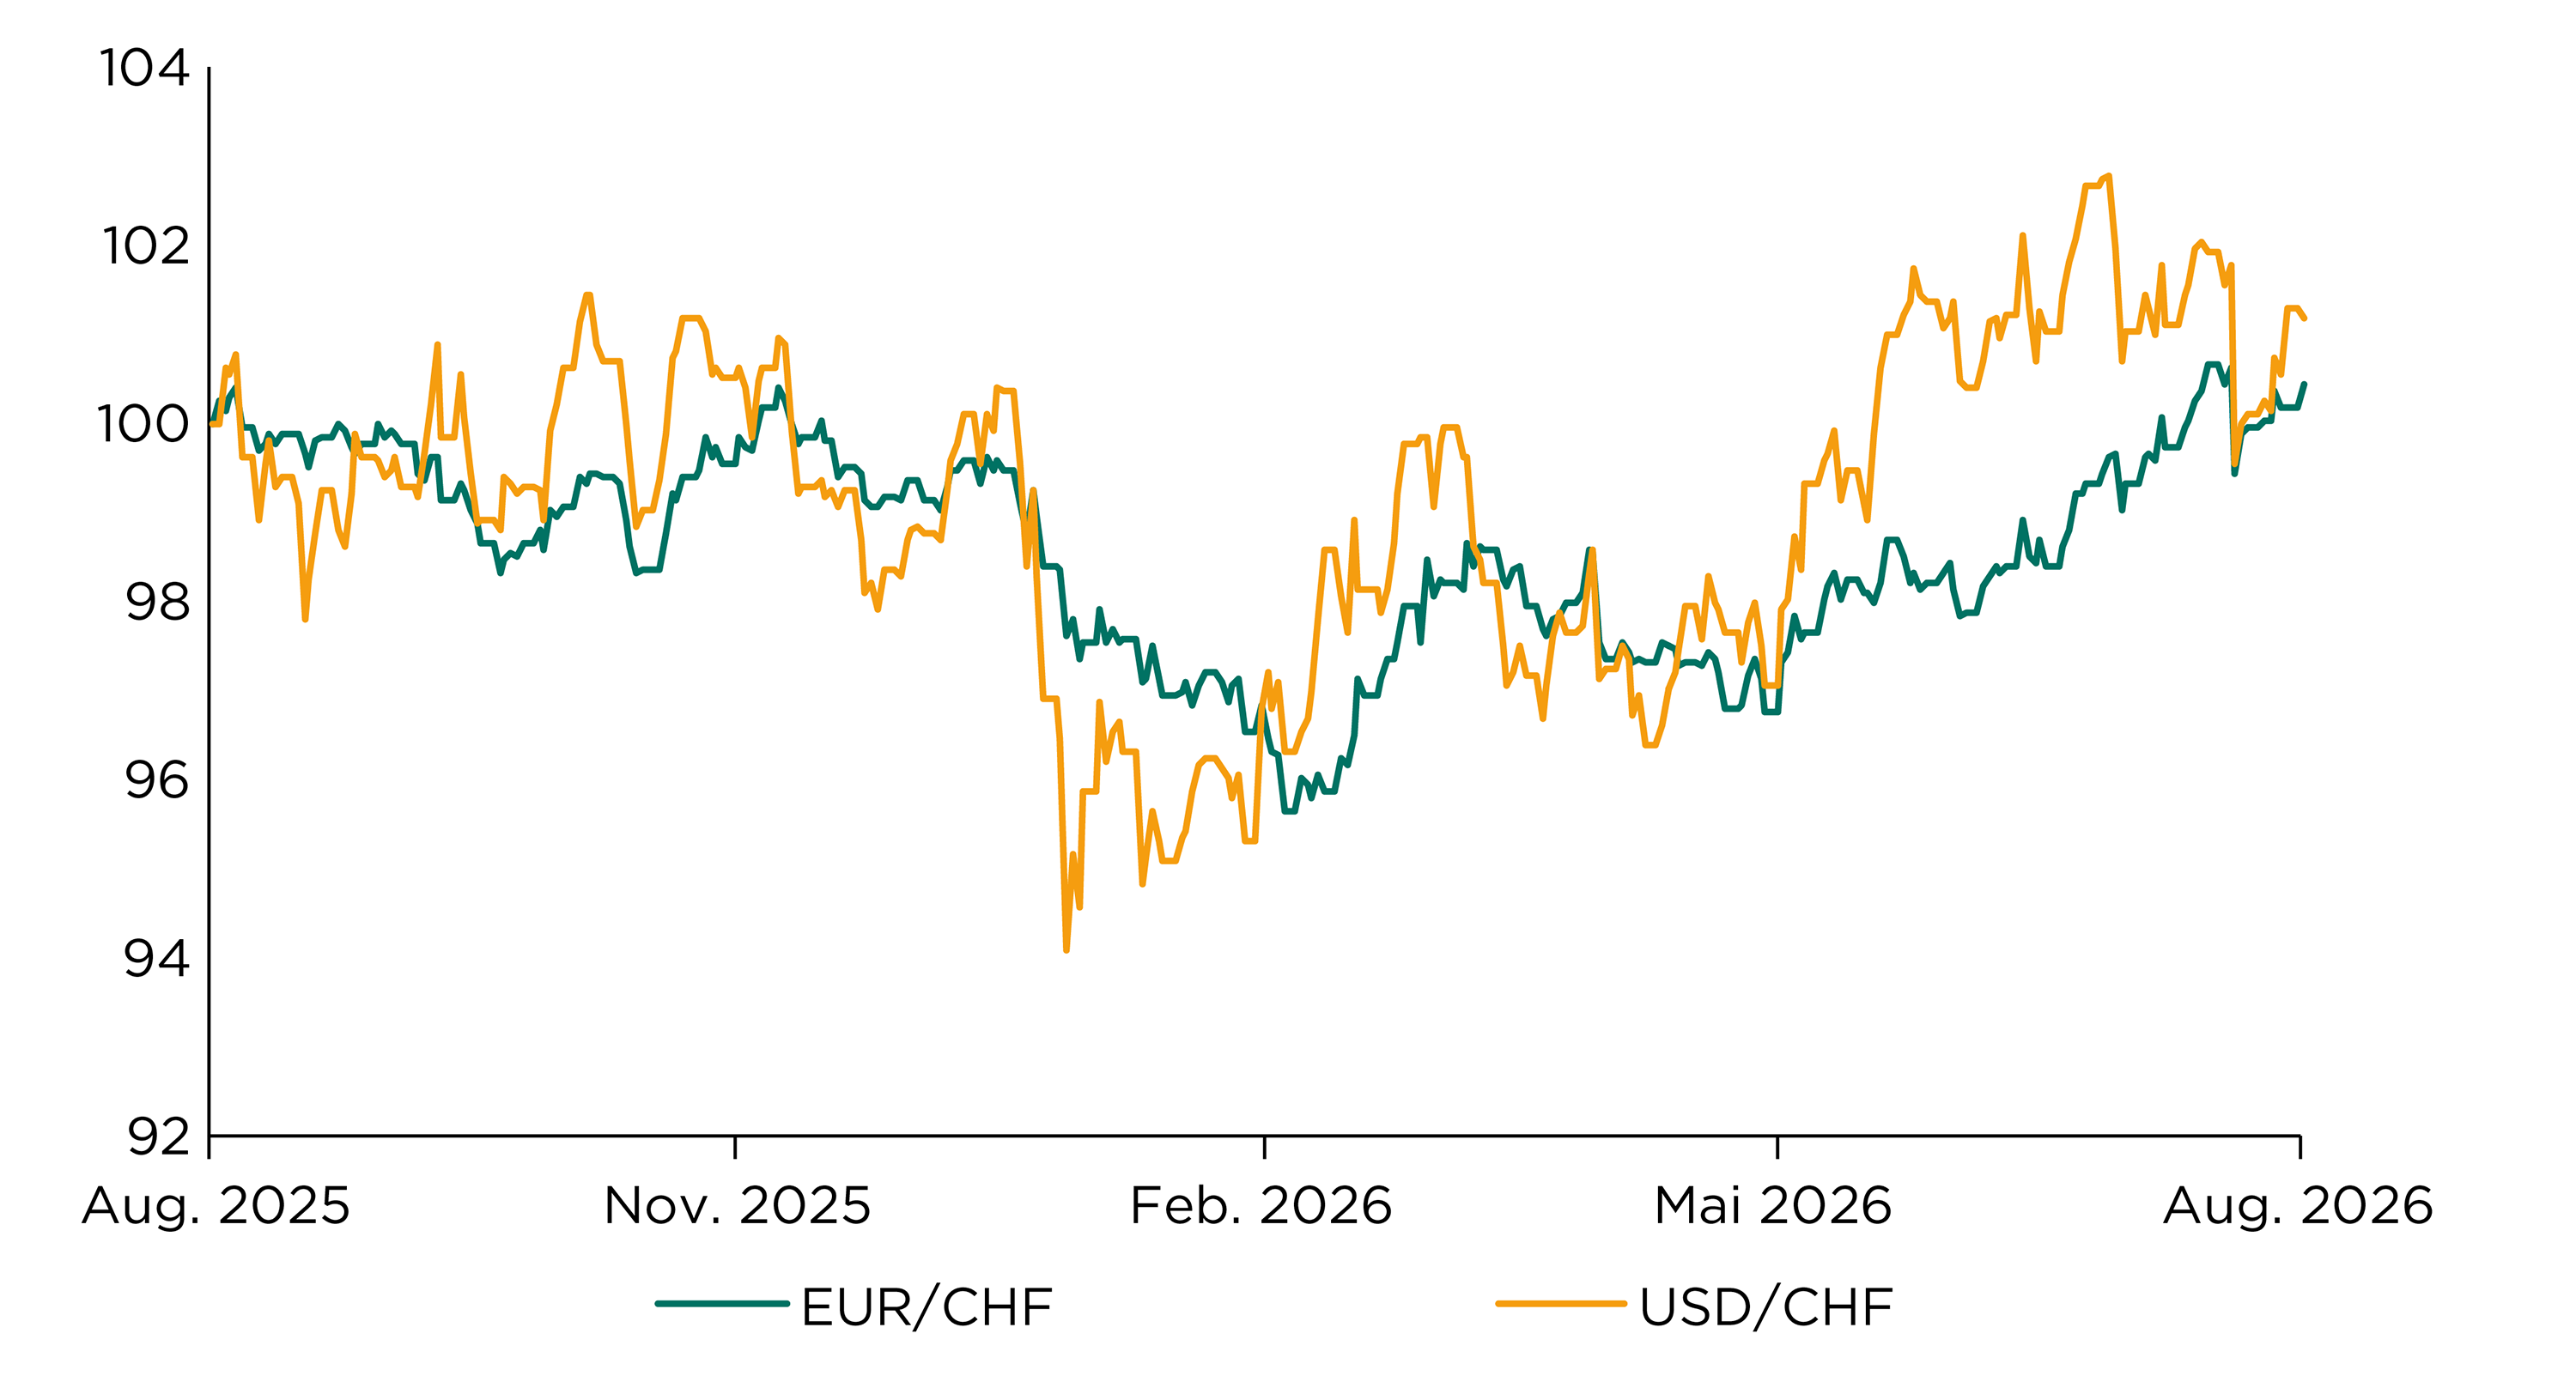
Der Euro zeigte sich im August gegenüber dem Schweizer Franken um 1,2 % stärker und schloss klar höher bei CHF 0.939. Die relative Stärke ist den sich verbessernden Wirtschaftsdaten in der Eurozone und der Schweizerischen Nationalbank (SNB) geschuldet, die weiterhin Bereitschaft signalisiert, gegen einen stärkeren Schweizer Franken vorzugehen. Der mittelfristige Abwertungsdruck auf dem Euro dürfte jedoch bestehen bleiben.
Der US-Dollar blieb im August gegenüber dem Schweizer Franken unverändert und schloss bei CHF 0.808. Auf globaler Ebene schwächte sich der US-Dollar (–0,5 %) im Sog der steigenden Staatsverschuldung weiter ab. Aus technischer Sicht scheint eine weitere Erstarkung des US-Dollars gegenüber dem Schweizer Franken jedoch weiterhin möglich, da der aktuelle Aufwärtstrend intakt bleibt.
Entwicklung EUR/CHF und USD/CHF über die letzten zwölf Monate
 Quelle: Bloomberg, Bank Avera
Haben Sie gewusst:
... dass US-Notenbankchef Kevin Warsh am Notenbanker-Treffen in Jackson Hole (USA) überraschend restriktive Töne anschlug und damit eine baldige Zinserhöhung wieder stärker in den Fokus rückt? Die Aussicht auf höhere US-Zinsen liess danach die US-Währung deutlich ansteigen.